
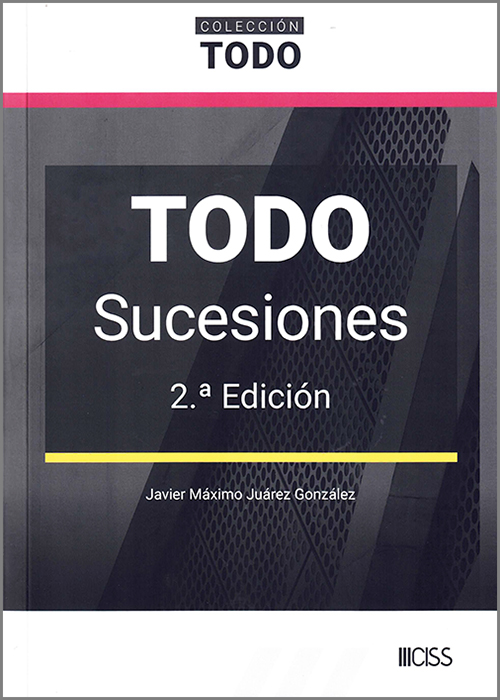
Todo Sucesiones ofrece una visión global, sistemática y práctica del Impuesto sobre Sucesiones y Donaciones, integrando su normativa estatal y todas las especialidades autonómicas para una gestión segura y eficiente del tributo. El libro aborda el hecho imponible, la base imponible y la base liquidable, la partición de la herencia y las principales figuras del derecho sucesorio que condicionan la tributación, así como la transmisión de vivienda habitual, empresas familiares y seguros, con especial atención a la doble imposición y a la interacción con el IRPF.
El autor, Javier Máximo Juárez González, notario y especialista en empresa familiar, fundamenta cada cuestión en la legislación, la jurisprudencia y la doctrina administrativa, acompañándola de ejemplos que facilitan la aplicación práctica en la liquidación de herencias y donaciones. ¿Cómo aprovechar al máximo las reducciones estatales y autonómicas?, ¿qué efectos fiscales tienen la renuncia a la sucesión, la reserva o el derecho de transmisión?, ¿qué riesgos existen en la comprobación de valores y cómo afrontarlos? La obra responde a estas y otras dudas habituales, ofreciendo criterios homogéneos para todas las Comunidades Autónomas, un análisis detallado de la gestión y comprobación de valores, y las reglas especiales de liquidación que marcan la diferencia en la planificación y resolución de expedientes sucesorios.
Se realiza un estudio claro y detallado de los aspectos y figuras jurídicas que hacen complicada la aplicación del impuesto, contemplando siempre la fundamentación normativa, administrativa y jurisprudencial:
– La herencia y a su partición (normas de derecho sucesorio).
–
La transmisión de la vivienda habitual y de las empresas familiares.
–
La tributación de los seguros.
–
El autor añade a cada punto tratado los ejemplos necesarios para una adecuada comprensión de la materia.
– Contempla los conocimientos necesarios en testamentaría, herencia y sus clases, los herederos y sus grados, imprescindible para una adecuada gestión del Impuesto.
– Analiza las relaciones con otras figuras tributarias, especialmente con el IRPF, para evitar las situaciones de doble imposición.
– Recoge cada una de las especialidades autonómicas: reducciones en la base imponible o mejora de las estatales, tarifa y coeficientes multiplicadores, bonificaciones y deducciones en la cuota y gestión y comprobación de valores.


Valoraciones
No hay valoraciones aún.