
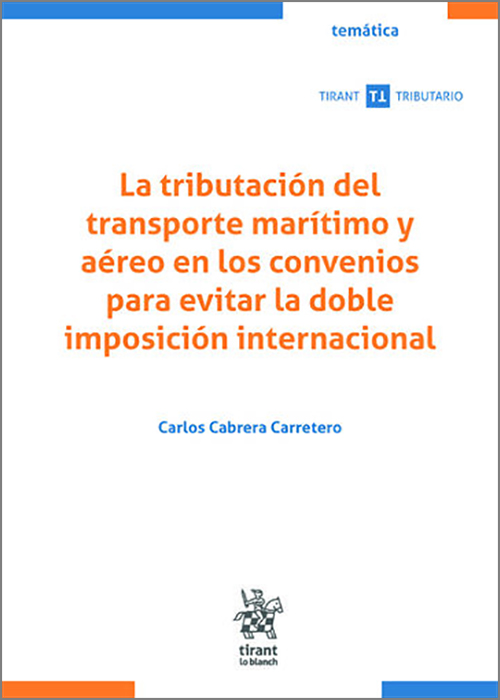
Esta obra analiza uno de los pilares menos cuestionados de la fiscalidad internacional: las cláusulas de reparto de potestad tributaria aplicables a los rendimientos del transporte marítimo y aéreo en los convenios de doble imposición
A través de una investigación estructurada y exhaustiva, el autor desentraña las razones históricas, políticas e institucionales que han conducido a la consolidación de este régimen especial en la red mundial de convenios.
Esta investigación evalúa el contenido de estas cláusulas desde la perspectiva de los principios normativos fundamentales de la fiscalidad internacional, como la equidad, la eficiencia y la administrabilidad. Asimismo, cuestiona los argumentos que han sido tradicionalmente utilizados en la promoción de este régimen especial.
La obra identifica y evalúa varias alternativas viables que permitirían adoptar modelos más equilibrados para repartir los derechos de imposición sobre este tipo de rendimientos. Finalmente, se ofrece un análisis del régimen jurídico de las cláusulas inspiradas en el artículo 8 del Modelo de Convenio de la OCDE, proponiendo soluciones interpretativas y modificaciones normativas concretas.



Valoraciones
No hay valoraciones aún.